


Il sistema bancario italiano eroga oltre 666 miliardi di euro di prestiti alle imprese, ma il credito resta fortemente concentrato nelle regioni settentrionali e solo il 14,9% raggiunge le piccole imprese.
Il credito alle imprese si concentra al Nord: piccole aziende ancora ai margini
Il sistema bancario italiano continua a rappresentare una delle principali leve di sostegno all’economia nazionale, ma la distribuzione dei finanziamenti mostra squilibri profondi sia dal punto di vista territoriale sia dimensionale.
Nel 2025, i prestiti concessi dalle banche alle imprese italiane hanno raggiunto 666,9 miliardi di euro. Una massa di credito molto significativa, che però si distribuisce in modo disomogeneo tra territori e tipologie di imprese.
Da un lato emerge una forte concentrazione geografica dei finanziamenti nelle regioni settentrionali. Dall’altro lato, una quota relativamente ridotta di risorse raggiunge le piccole imprese, che pure costituiscono la struttura portante del sistema produttivo italiano.
Secondo una ricerca del Centro studi Unimpresa, basata su dati della Banca d’Italia, il credito tende a seguire la geografia dell’economia reale: dove il tessuto produttivo è più dinamico, anche l’accesso ai finanziamenti risulta più ampio.
Servizi dominanti: oltre metà del credito
Osservando la distribuzione settoriale dei finanziamenti emerge il peso crescente del terziario nell’economia italiana.
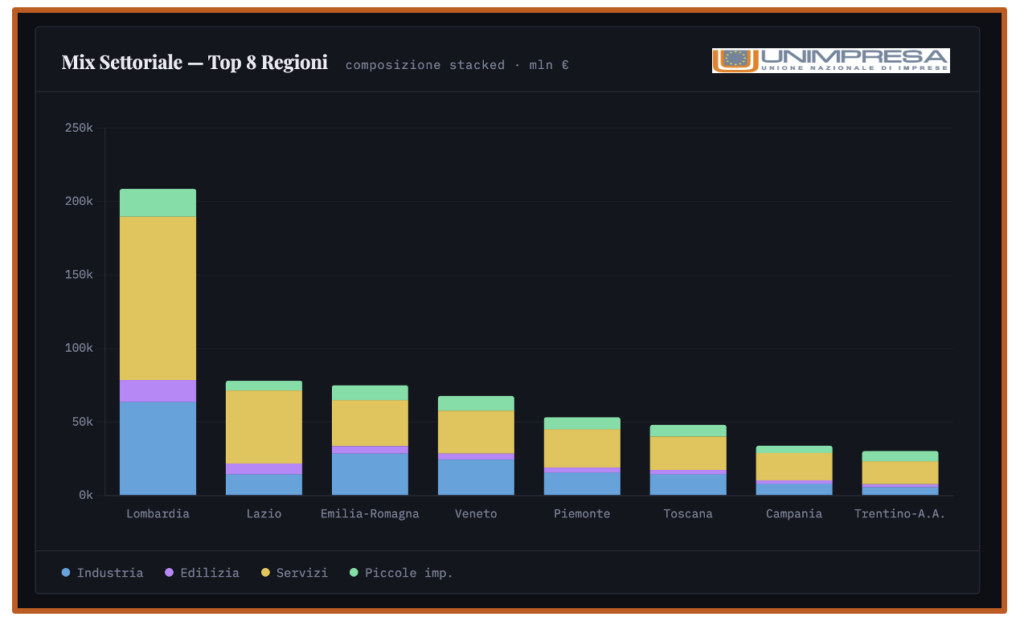
Dei 666,9 miliardi di euro di prestiti alle imprese:
- 364,1 miliardi sono destinati ai servizi (54,6%)
- 210,7 miliardi all’industria (31,6%)
- 53,9 miliardi alle costruzioni (8,1%)
Questa struttura riflette la trasformazione progressiva dell’economia italiana, sempre più orientata verso attività terziarie, mentre l’industria e l’edilizia mantengono un ruolo importante ma relativamente meno dominante rispetto al passato.
Solo il 14,9% dei prestiti alle piccole imprese
Uno dei dati più significativi riguarda la distribuzione del credito per dimensione aziendale.
Le piccole imprese ricevono complessivamente 99,5 miliardi di euro di prestiti, pari ad appena il 14,9% del totale dei finanziamenti alle imprese.
Si tratta di una quota limitata se si considera che proprio le piccole imprese rappresentano la componente più diffusa del tessuto produttivo nazionale.
La difficoltà di accesso al credito resta dunque uno dei principali nodi strutturali per molte realtà imprenditoriali, soprattutto per quelle con minore capacità patrimoniale o con dimensioni più contenute.

Due terzi dei prestiti concentrati nelle regioni del Nord
L’analisi territoriale mette in luce una polarizzazione geografica molto marcata.
Le regioni settentrionali concentrano la parte più consistente dei finanziamenti bancari alle imprese.
Nel dettaglio:
- Nord Ovest: 258,6 miliardi (38,8%)
- Nord Est: 171,8 miliardi (25,8%)
Complessivamente, le due macro-aree del Nord assorbono oltre 430 miliardi di euro, cioè quasi due terzi del credito nazionale alle imprese.
Nel Centro Italia i finanziamenti raggiungono 139,8 miliardi (21%).
Molto più contenuti invece i valori del Mezzogiorno, dove:
- il Sud registra 70,6 miliardi (10,6%)
- le Isole si fermano a 26,1 miliardi (3,9%)
Nel complesso, Sud e Isole insieme arrivano a 96,7 miliardi, una cifra inferiore non solo al credito erogato nel Nord ma addirittura al volume registrato nella sola Lombardia.
Lombardia primo polo finanziario del Paese
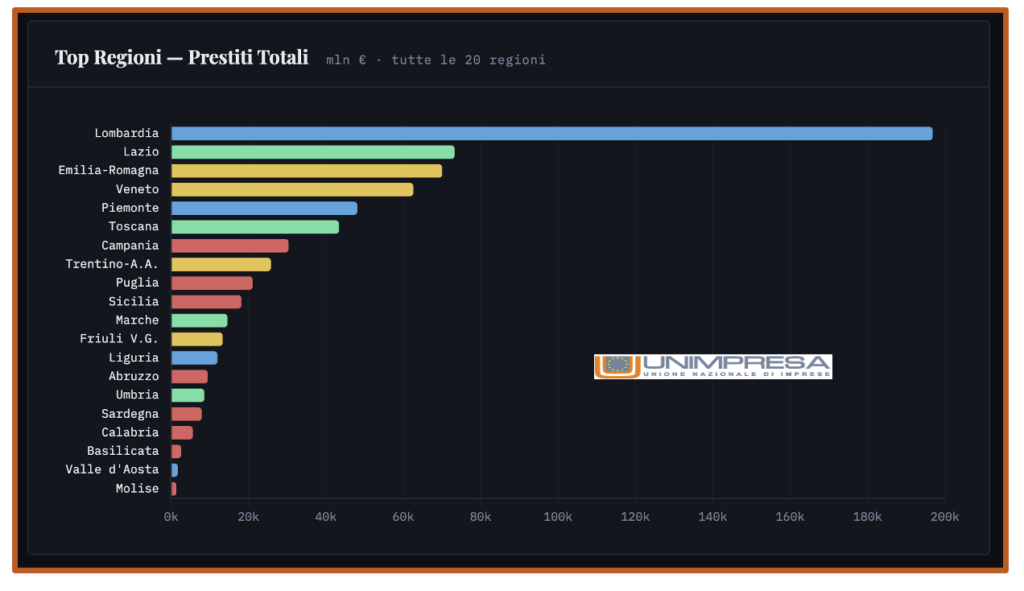
Tra le regioni italiane emerge con grande evidenza il peso della Lombardia, che da sola concentra 196,8 miliardi di euro di prestiti alle imprese, pari a quasi il 30% del totale nazionale.
A distanza seguono:
- Lazio: 73,3 miliardi
- Emilia-Romagna: 70,1 miliardi
- Veneto: 62,6 miliardi
- Toscana: oltre 43 miliardi
Questo dato conferma il ruolo della Lombardia come principale hub economico e finanziario del Paese.
Il credito segue la forza del sistema produttivo
Secondo Giuseppe Spadafora, vicepresidente di Unimpresa, i dati evidenziano una dinamica strutturale dell’economia italiana.
«Dai nostri dati emerge una forte polarizzazione geografica del credito: le regioni settentrionali, dove si concentra la parte più dinamica del sistema produttivo, continuano ad attrarre la quota predominante dei finanziamenti, mentre le regioni meridionali restano su livelli molto più bassi».
Spadafora sottolinea inoltre come il divario appaia evidente se si considera che l’intero Mezzogiorno riceve meno credito di quanto venga erogato nella sola Lombardia.
Un altro elemento critico riguarda il peso limitato dei finanziamenti destinati alle piccole imprese.
«I 99,5 miliardi di prestiti alle piccole imprese rappresentano meno di un sesto del credito complessivo alle imprese. È un dato che evidenzia le difficoltà di accesso al credito per una parte importante del tessuto produttivo».

Un sistema creditizio ampio ma squilibrato
Nel complesso emerge l’immagine di un sistema bancario che continua a sostenere l’economia con volumi di credito molto rilevanti, ma caratterizzato da forti differenze territoriali e dimensionali.
Il credito tende infatti a concentrarsi:
- nelle aree economicamente più forti
- nelle imprese di dimensioni maggiori
mentre Mezzogiorno e piccole imprese continuano a ricevere una quota relativamente limitata delle risorse finanziarie disponibili.
Un elemento che contribuisce a mantenere ampie differenze nelle opportunità di investimento e crescita tra le diverse aree dell’economia italiana.
This post is also available in:
